2026 年,中国光伏行业迎来结构性转折分水岭,告别此前连续多年的高速规模扩张,进入 “增速放缓、产能出清、技术迭代、价值重估” 的关键阶段。国内装机首次出现平价上网以来负增长,N 型技术全面替代 P 型,光储一体化从 “可选” 变为 “标配”,海外市场成为增长核心,行业正式从 “野蛮生长” 迈向 “高质量发展” 新阶段。
一、市场装机:国内增速回调,结构持续优化
(一)国内装机首现负增长,进入调整阵痛期
国家能源局数据显示,2026 年 1-2 月全国光伏新增装机 32.48GW,同比下降 17.71%,为平价上网以来首次负增长。中国光伏行业协会预测,2026 年国内光伏新增装机将从 2025 年的 317GW 回落至 180GW-240GW。增速放缓核心源于三大因素:一是分布式光伏管理办法、电价市场化改革落地,市场观望情绪浓厚;二是组件价格高位运行,终端项目收益率下降;三是部分地区电网接入饱和,消纳能力成为硬约束。
(二)装机结构重构,大基地与光储成主力
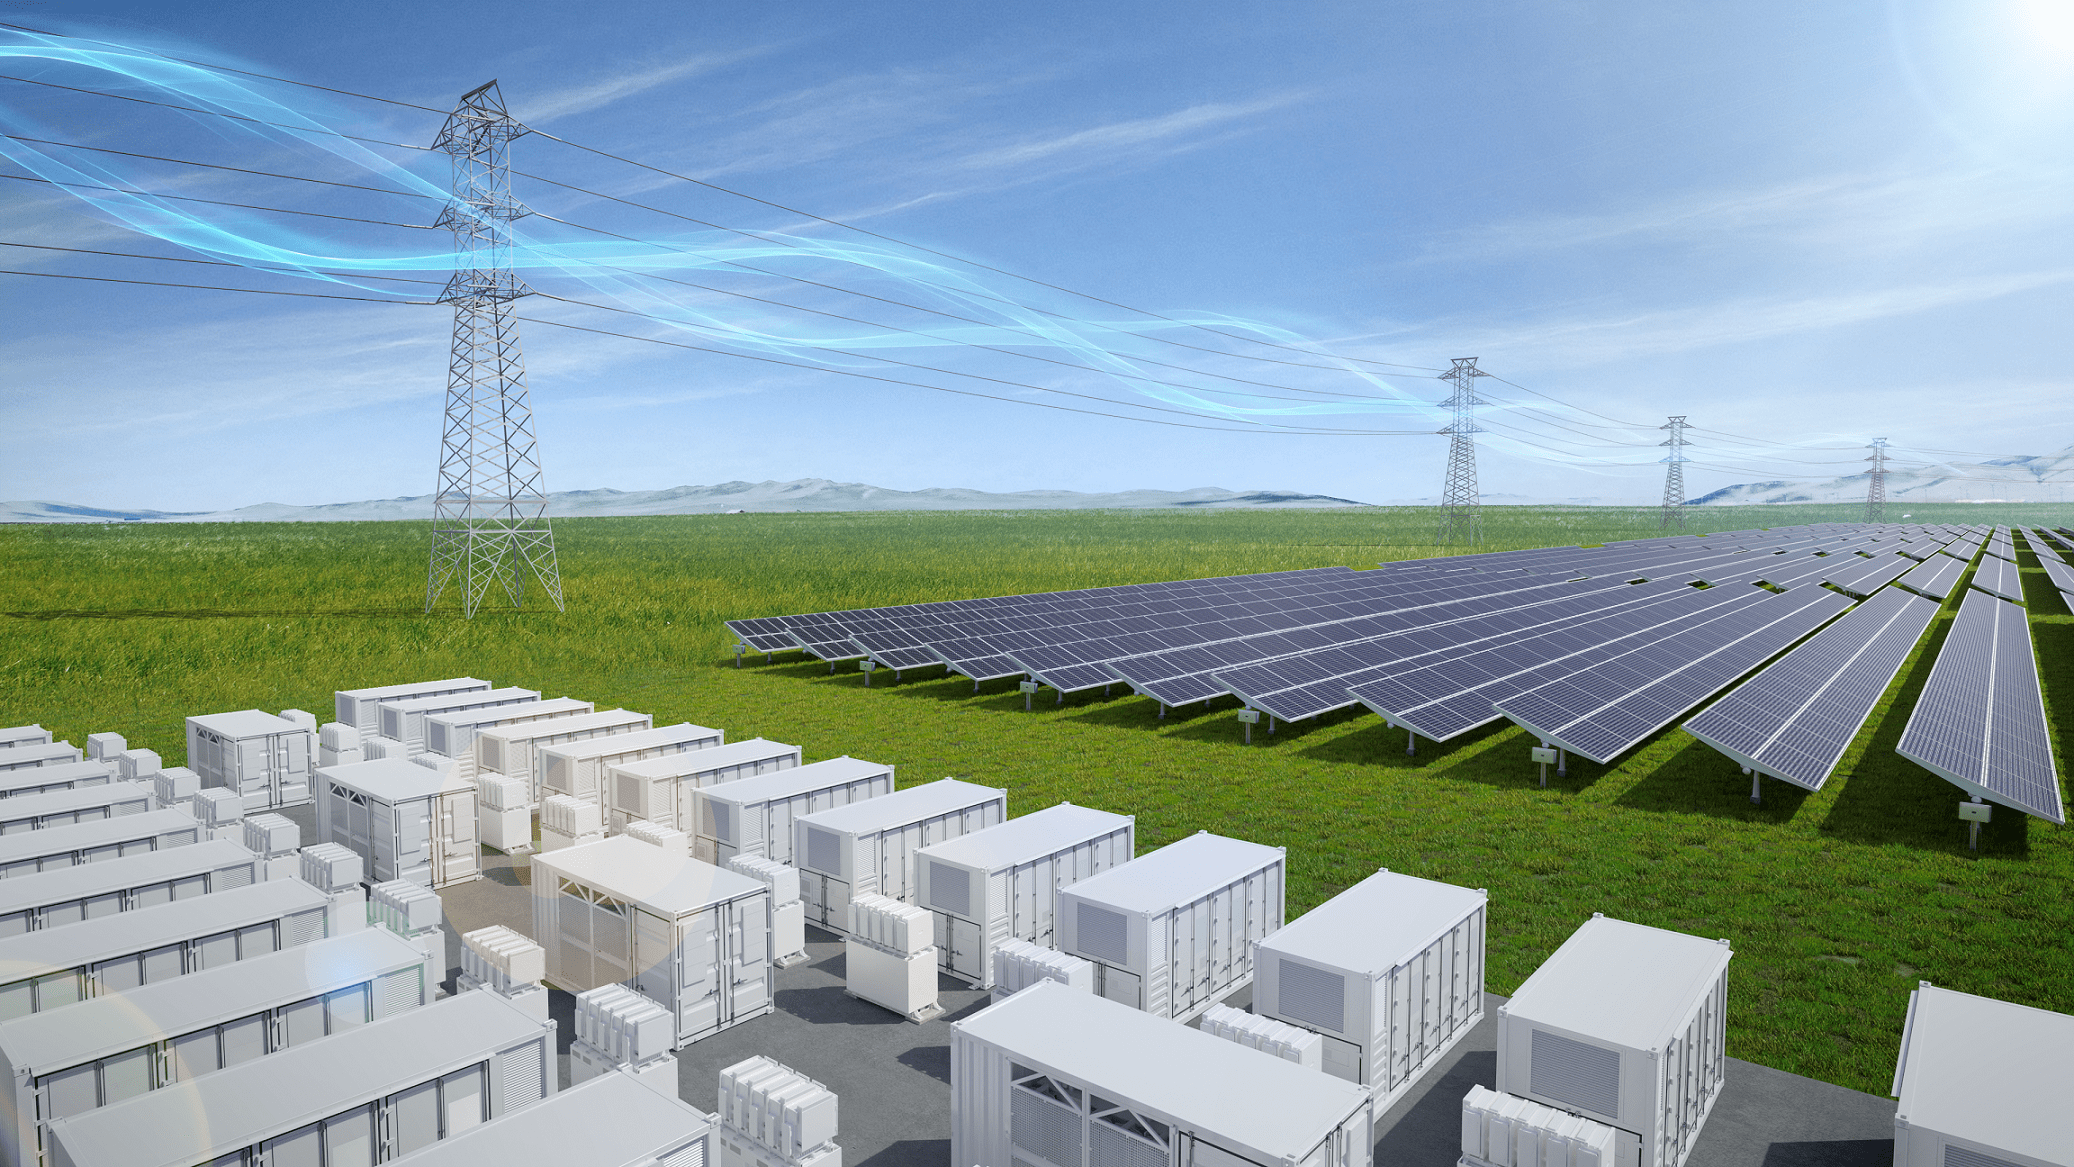
从结构看,分布式光伏占比降至约 40%,工商业分布式增速放缓,户用光伏保持稳健;“沙戈荒”(沙漠、戈壁、荒漠)大基地、光储一体化项目成为核心增量。内蒙古库布齐沙漠 600MW 光伏项目、四川甘孜炉霍 50MW 光伏项目等一批重点工程开工,推动集中式光伏装机占比提升。同时,光储融合成为刚需,大基地强制配储 10%-20%/2h,工商业分布式配储比例快速提升,破解光伏间歇性、消纳难痛点。
(三)海外市场高景气,出口占比超五成
国内市场回调的同时,海外需求持续爆发,成为行业增长核心动力。2026 年我国光伏产品出口占比预计超过 50%,欧洲、中东、拉美、东南亚等地区高景气度持续。为规避贸易壁垒,头部企业加快海外建厂步伐,在东南亚、美洲布局组件、电池产能,全球化布局加速推进。