2026 年二季度,光伏产业链进入产能释放与结构调整关键期。N 型电池产能集中投产、光储一体化项目加速落地、产业链价格企稳回升,叠加海外市场需求旺盛,行业在洗牌中孕育新机遇,竞争格局加速重构,高效化、一体化、全球化成为核心发展方向。
产业链价格触底回升,盈利拐点逐步显现。经历 2025 年全行业亏损后,2026 年二季度硅料、硅片、组件价格结束暴跌态势,企稳回升。数据显示,硅料价格从 2025 年低点回升,硅片、组件价格同步上涨,龙头组件报价突破 1 元 / W,行业盈利预期改善。产能结构优化成效显著,低效产能加速出清,硅料环节清退 60 万吨高成本产能,硅料 CR5 集中度超 90%、组件 CR5 突破 75%,龙头企业凭借技术与成本优势,市场份额持续提升。同时,“去银化” 技术规模化应用,银包铜、电镀铜等工艺降低银浆消耗,有效对冲原材料成本压力,提升产品盈利能力。
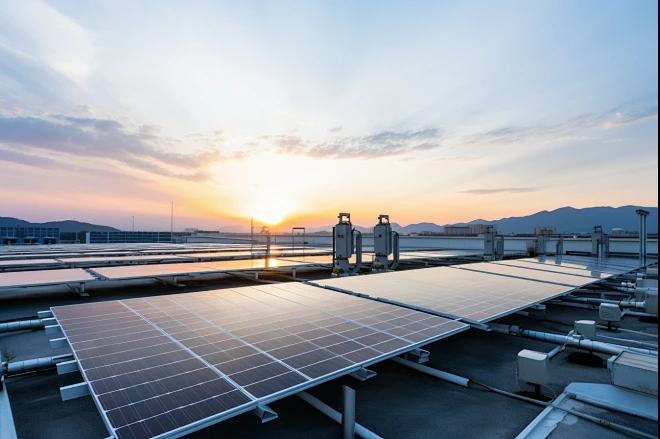
N 型产能集中释放,高效化竞争成核心。2026 年 N 型电池产能进入集中投产期,TOPCon、HJT、BC 等高效电池产能占比持续提升。头部企业纷纷加码 N 型产能,隆基绿能、晶科能源、天合光能等企业 TOPCon 电池量产效率稳定在 25.5% 以上,部分产线突破 26%,显著高于传统 P 型电池。BC 电池凭借高颜值、高效率优势,在户用与工商业分布式市场快速渗透,成为头部企业差异化竞争关键。N 型产能扩张推动行业竞争从价格战转向技术战、效率战,具备高效产能与技术研发实力的企业将占据主导地位。
光储融合加速落地,开辟增长新空间。随着储能成本持续下降、政策支持力度加大,“光伏 + 储能” 从简单叠加走向系统级优化,进入 “原生时代”。国内 “沙戈荒” 大基地项目同步配套储能,工商业分布式光伏加速配置储能系统,提升自发自用比例与电网稳定性。海外市场方面,欧洲户储、美国大储需求爆发,阳光电源、宁德时代等企业依托光储一体化解决方案,快速抢占市场份额。数据显示,2026 年全球储能装机增速超 100%,光储融合成为光伏行业增长新引擎,推动光伏从单一发电向综合能源服务转型。
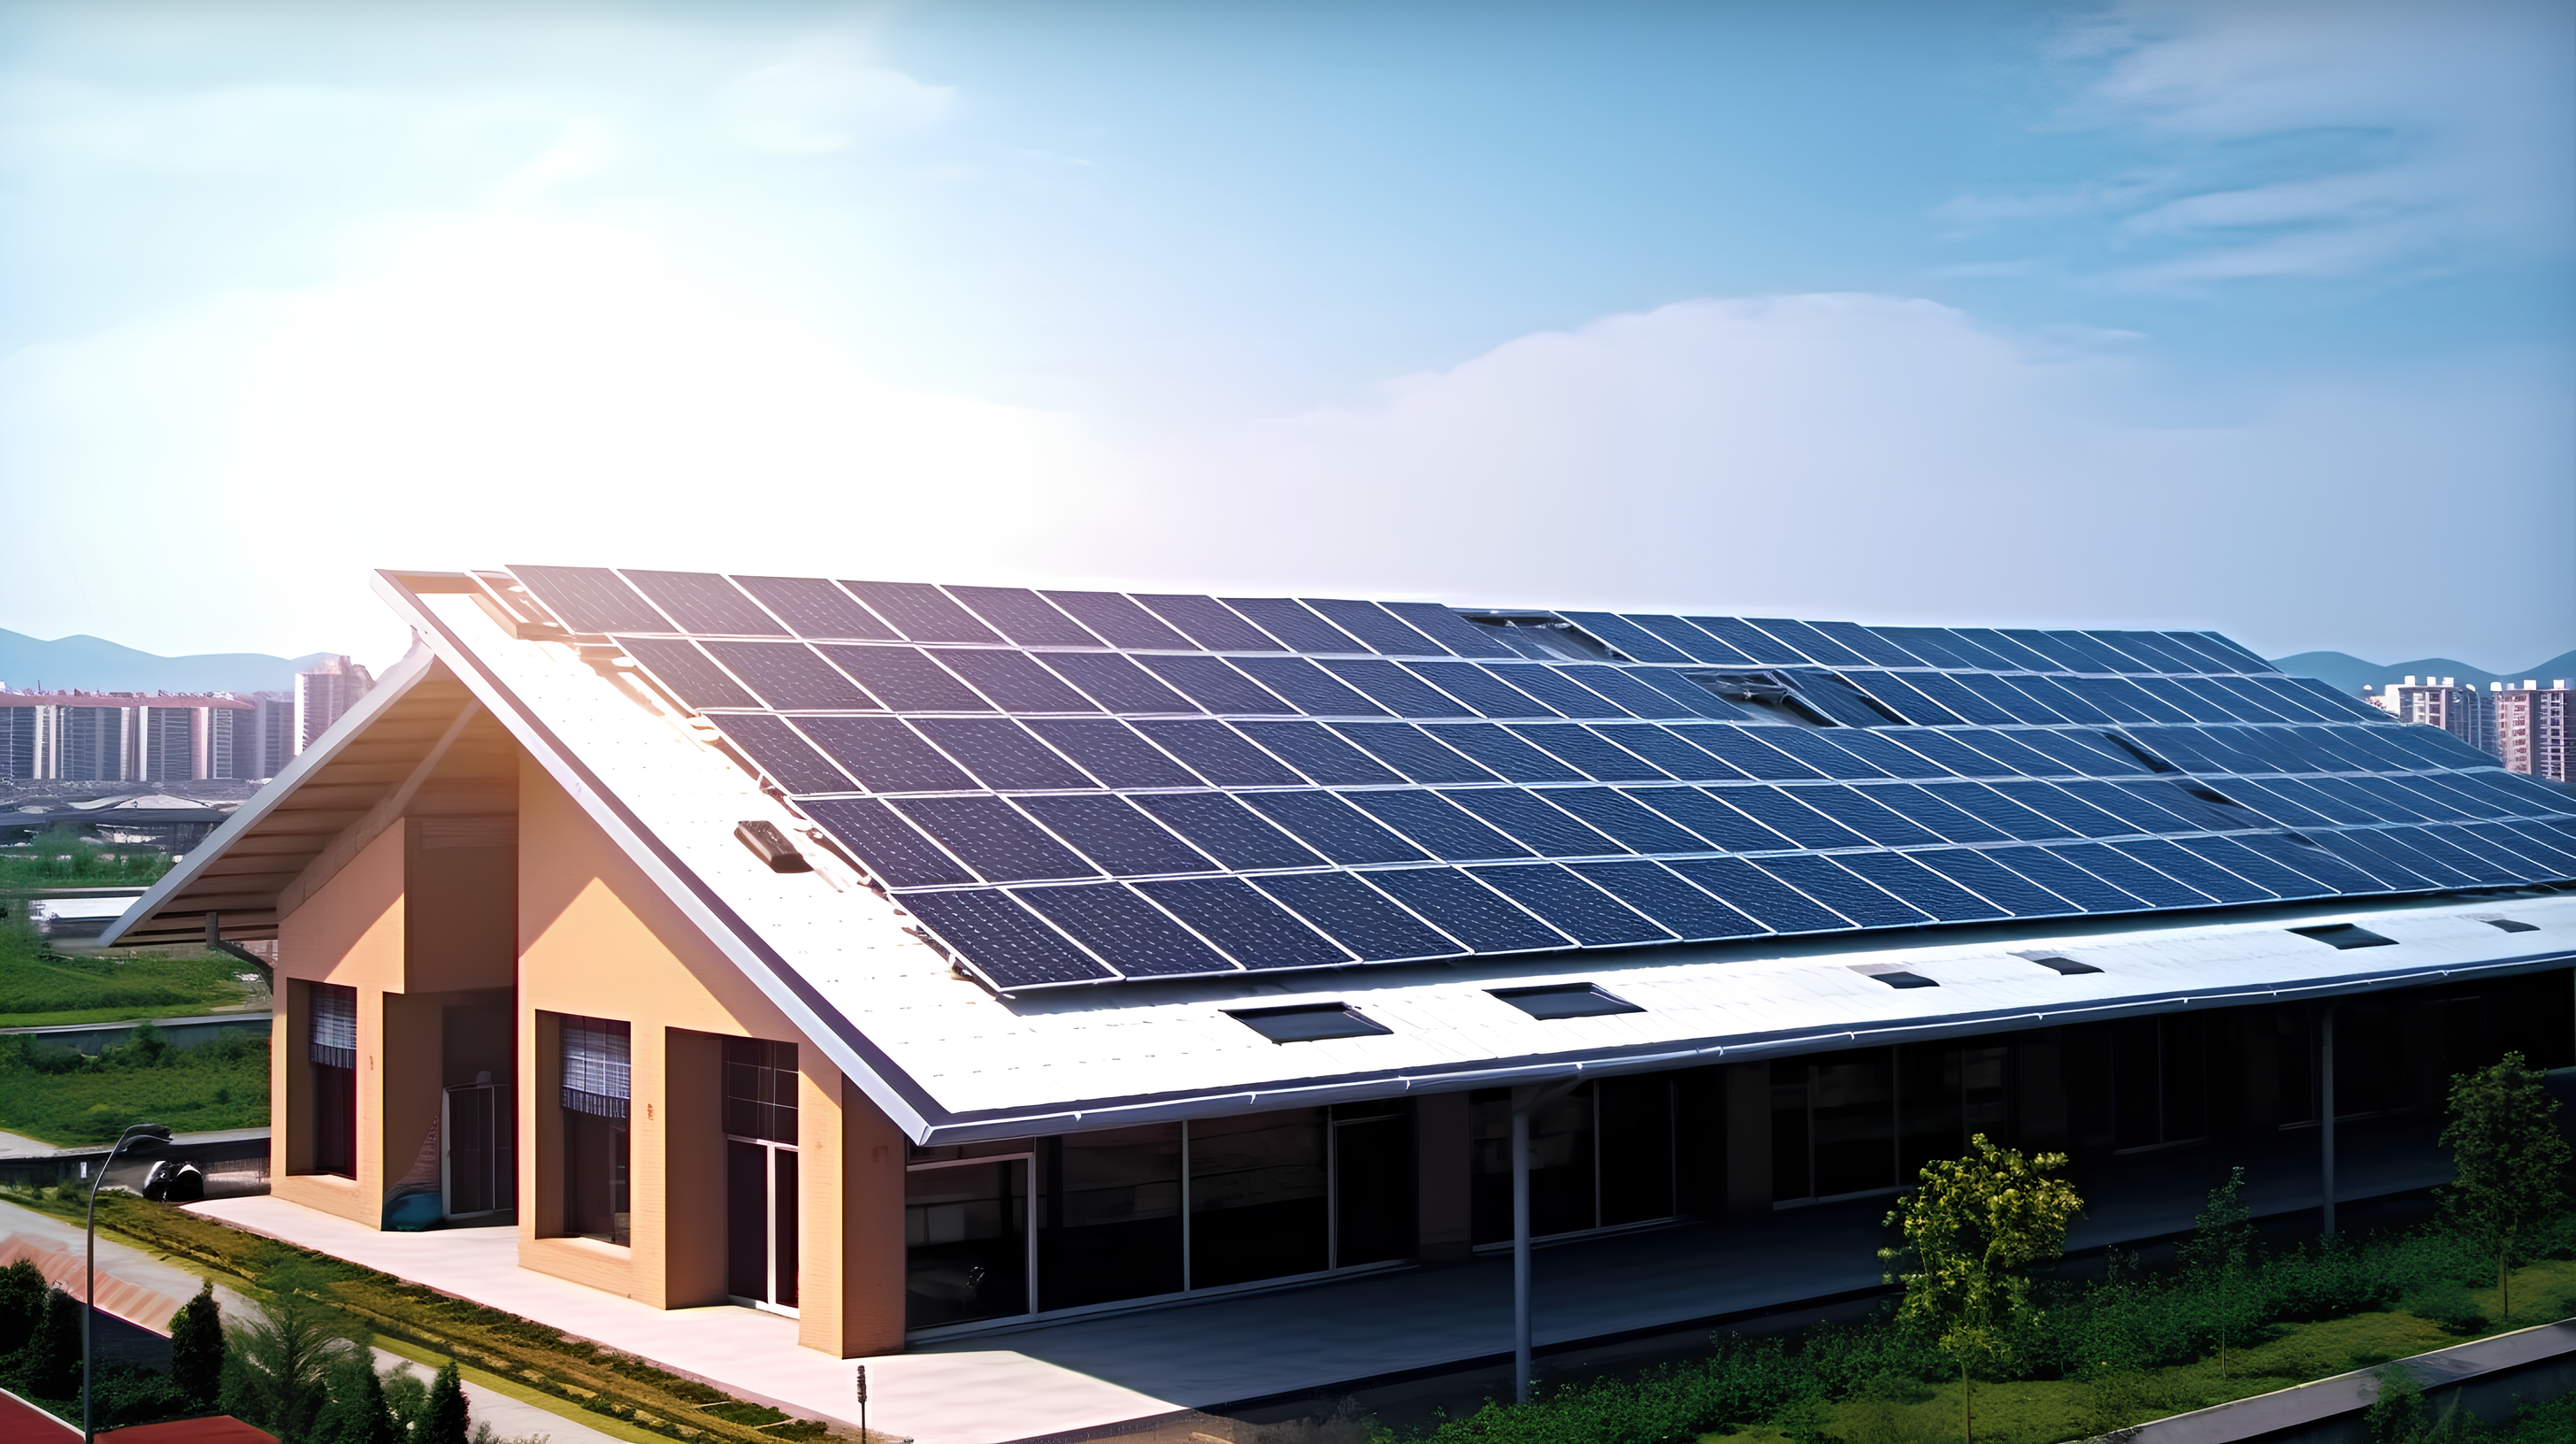
海外市场高景气,全球化布局成必然。国内市场短期回调背景下,海外市场成为光伏企业增长核心动力。欧洲能源转型持续推进,光伏装机需求旺盛;中东、拉美地区光照资源丰富,光伏项目加速落地;东南亚凭借地缘优势与政策支持,成为光伏企业出海首选地。2026 年我国光伏产品出口占比预计超 50%,头部企业加快海外建厂,在欧洲、东南亚等地布局产能,规避贸易壁垒,贴近终端市场,提升全球竞争力。
行业专家表示,2026 年光伏行业将呈现 “产能优化、技术升级、市场多元” 的发展态势。短期行业洗牌加剧,竞争格局重构;长期来看,N 型技术普及、光储融合深化、海外市场扩张将驱动行业持续增长,推动中国光伏产业从 “制造大国” 向 “制造强国” 迈进。