2026 年一季度,国内光伏新增并网容量同比下滑超 30%,行业装机整体承压。但在此背景下,沙戈荒大型光伏基地逆势爆发,带动光伏 EPC 招标与定标规模大幅增长,中国能建、中电建、中国铁建等央企强势领跑,成为行业最大亮点。
据北极星太阳能光伏网统计,2026 年初以来,国内超 100GW 新能源大基地项目取得批复、开工、招标等关键进展。其中,央国企主导的光伏基地 EPC 招标规模达8.93GW,同比激增 225.57%;截至 5 月,全年累计定标规模已达10.27GW,较 2025 年同期 5.2GW 近乎翻倍,工程端迎来爆发式增长。
从地域分布看,西北仍是绝对主战场。新疆以 5.95GW 招标规模占比超七成,成为核心布局区域;内蒙古、甘肃分别达 721MW、643MW,稳步推进;四川依托西南资源优势,聚焦水风光一体化项目,招标规模超 843MW,形成西北引领、西南协同的格局。
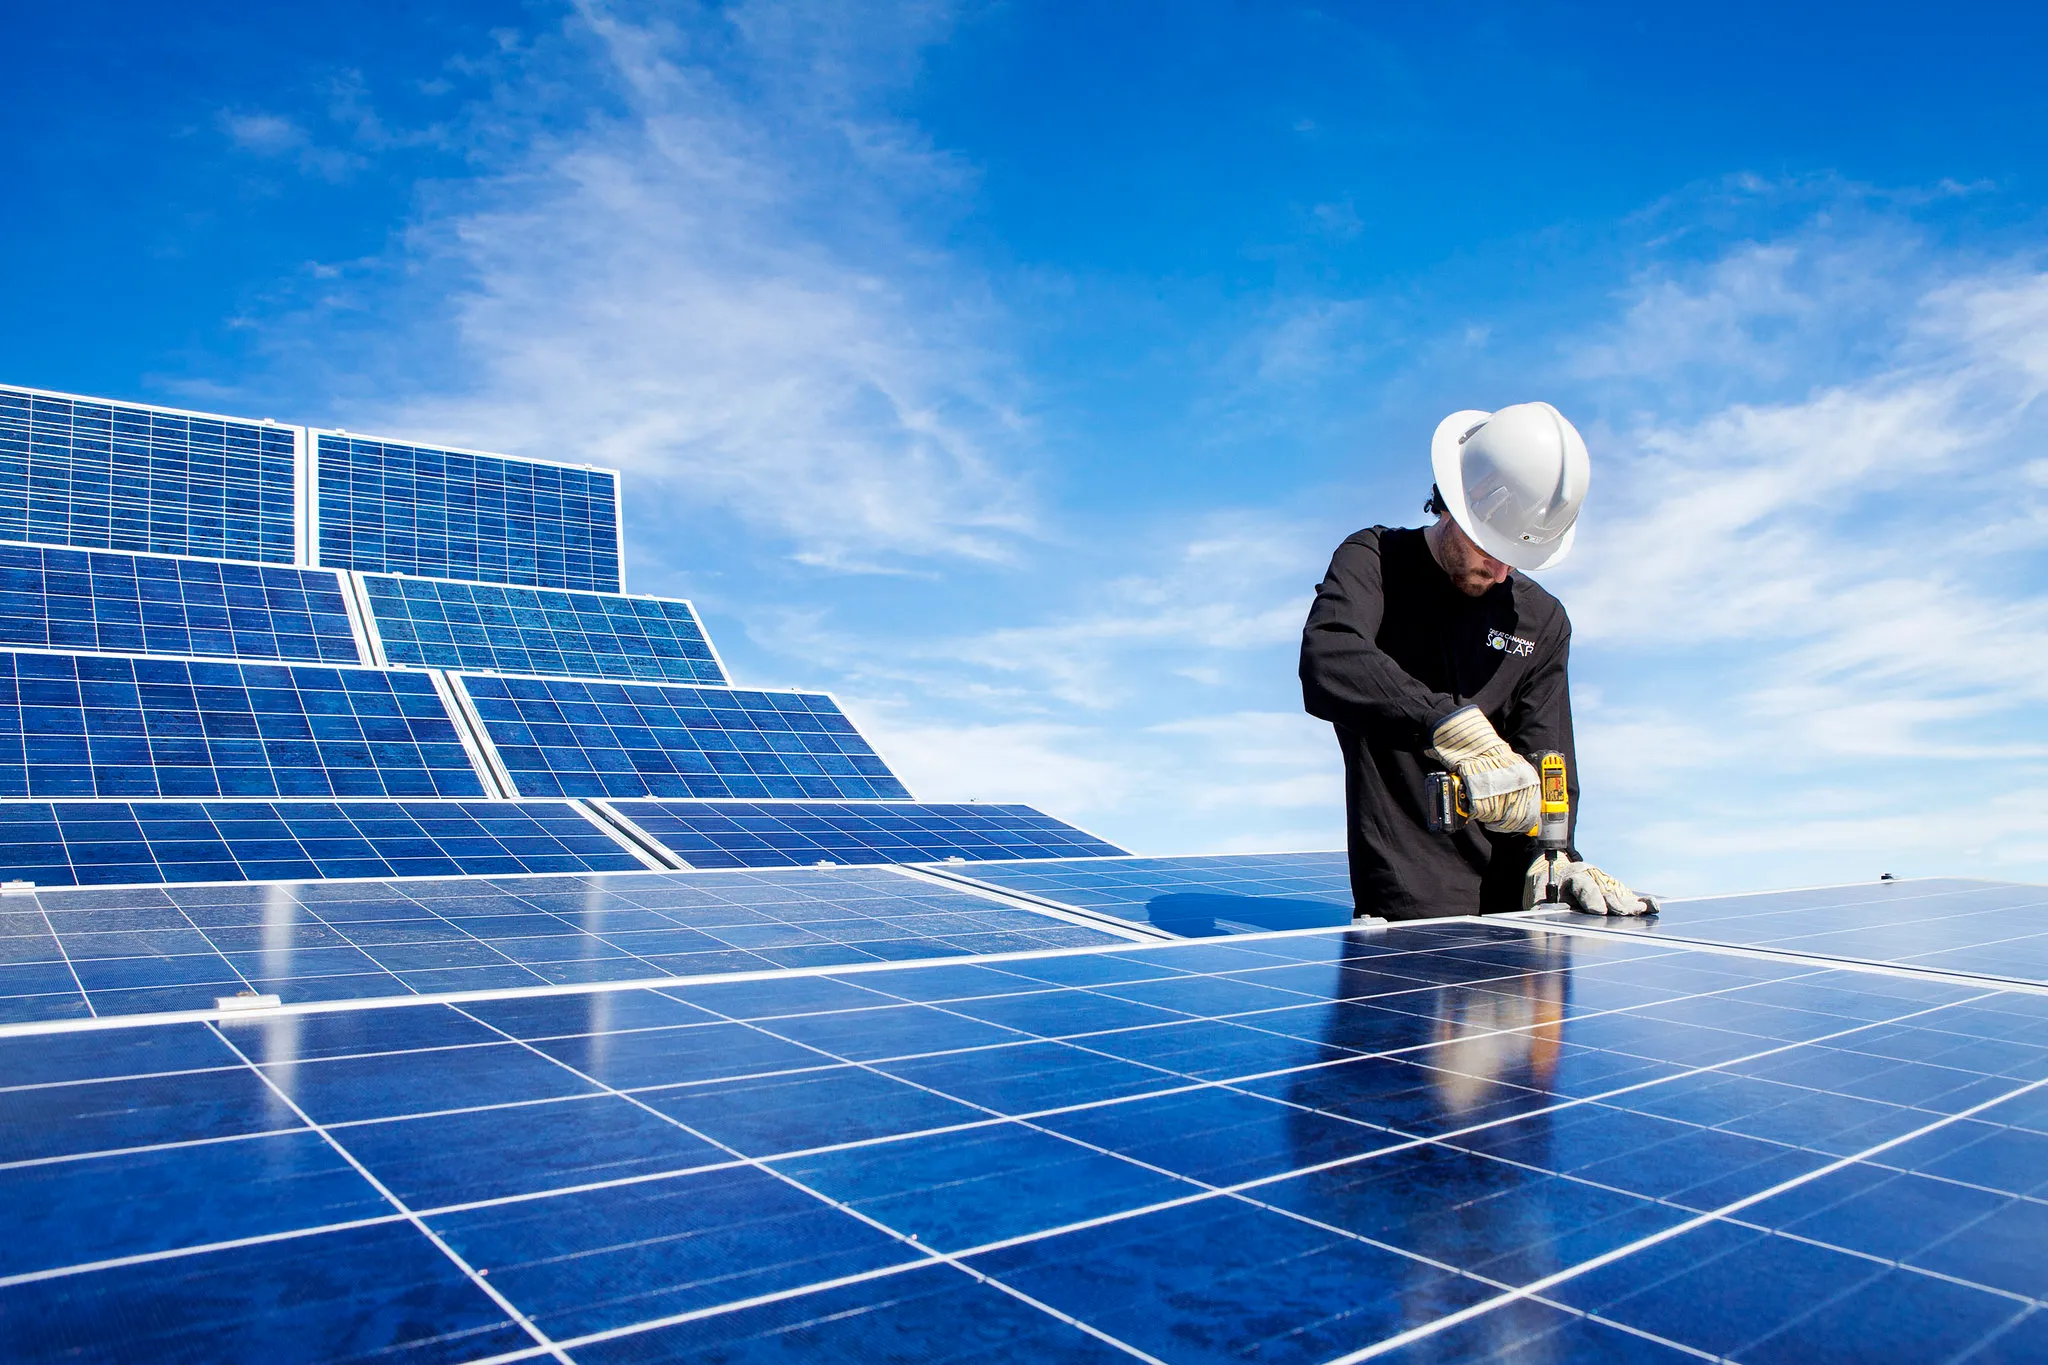
本次定标呈现价格分化显著、央企垄断加剧两大特征。中标单价区间跨度超 3 倍,核心取决于工程范围与配套要求:大 EPC 交钥匙工程均价 1.8—2.7 元 / W,甘肃腾格里沙漠项目以 2.707 元 / W 登顶最高价,涵盖治沙、光伏本体及储能站建设;不含核心设备的专项工程最低价仅 0.795 元 / W,为库布齐沙漠光伏区 EPC 项目。
企业竞争格局方面,头部央企与地方国企强势包揽大单。中国能建、中电建、中铁二十局、中建三局等企业频繁中标,单体项目规模多在 500MW 以上。例如,中铁二十局中标米东区 150 万千瓦光伏项目,单价 2.393 元 / W;中国电建联合体中标甘肃腾格里沙漠核心标段,单价 2.707 元 / W,彰显央企在技术、资金与资源整合上的绝对优势。
业内分析认为,沙戈荒大基地逆势增长,既是能源转型战略落地的必然结果,也是 “光伏 + 治沙” 模式价值的集中释放。这类项目既通过大规模开发提供清洁电力,又能治理沙漠、修复生态,实现 “板上发电、板下治沙” 的双重效益央视网。随着第二批、第三批风光大基地进入集中建设期,预计后续 EPC 招标规模将持续高位,成为支撑行业增长的核心动力。