2026 年,全球光伏产业迈入技术迭代与格局重塑关键期。N 型电池技术全面普及带动产业链设备大规模更新,叠加海外市场需求爆发,国产光伏设备企业迎来订单与出海双增长,成为推动全球能源转型的核心力量。
技术迭代是设备市场增长的核心引擎。随着 TOPCon、HJT、IBC 等 N 型技术逐步取代传统 P 型 PERC 技术,电池转换效率突破 26%,较 P 型提升 5%-10%。技术升级倒逼全产业链设备更新,2026 年二季度光伏设备招标金额环比增长超 30%。硅片环节,大尺寸(210mm)、薄片化(120μm)成为主流,单晶炉、线切设备需求旺盛,晶盛机电单晶炉市占率超 80%,持续受益于产能扩张。
电池片设备领域呈现 “三足鼎立” 格局。TOPCon 设备由捷佳伟创主导,市占率超 50%,适配传统产线改造,成本优势显著。HJT 设备则由迈为股份领跑,凭借低工序、低能耗优势,契合海外市场需求,特斯拉、阿特斯等企业加速布局 HJT 产线,带动设备订单排至年底。IBC 技术凭借高效、美观特性,推动激光开槽、镀膜设备需求激增,帝尔激光全球市占率超 80%,成为细分领域龙头。
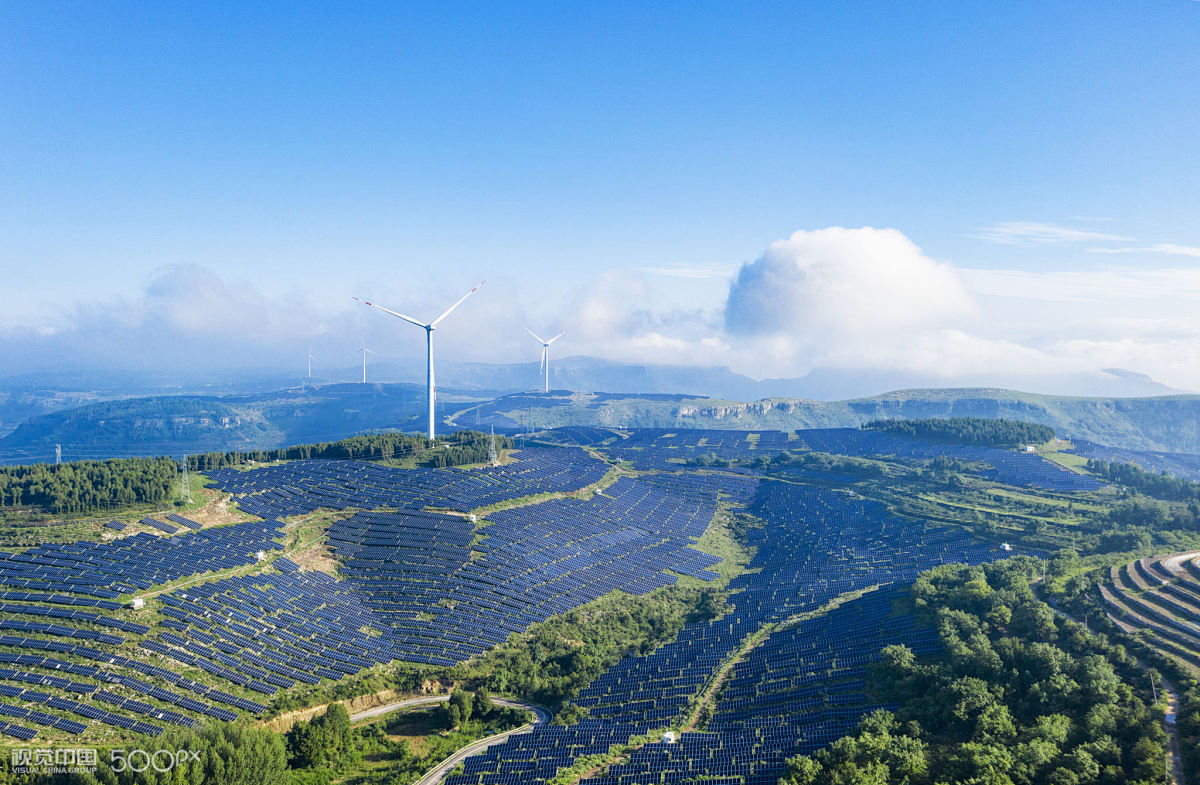
组件设备向智能化、柔性化升级。0BB 无主栅技术普及,推动串焊机需求结构性增长,奥特维、先导智能全球市占率超 80%,适配多版型组件生产。中步擎天推出多段式脉冲热压焊机,采用分区独立控温技术,单片银浆耗量降低 12%,焊点拉力提升 18%,显著降低隐裂风险。智能组装线采用模块化桁架机器人,可在 45 分钟内完成不同版型工艺切换,适配 230mm 大硅片量产需求。
海外市场成为设备增长新亮点。2026 年全球新增光伏装机预计达 500-667GW,中东、拉美、非洲等新兴市场成为核心增长引擎。欧洲、美国本土制造政策强化供应链安全,国产设备凭借技术优势与成本竞争力加速出海。迈为股份、捷佳伟创等企业海外收入占比持续提升,HJT 设备成为出口主力,有效规避美国专利风险。
行业盈利水平逐步修复。2026 年以来,光伏产业链价格触底回升,落后产能持续出清,头部企业订单饱满,一季度产能利用率回升至 85% 以上。政策层面,工信部将 “低价倾销” 纳入反不正当竞争范畴,行业价格秩序逐步规范,设备企业盈利空间持续改善。
当前,光伏设备行业正处于技术升级与市场扩张双重红利期。N 型技术迭代推动设备更新需求持续释放,海外市场拓展打开成长空间,国产设备企业凭借技术创新与供应链优势,全球竞争力不断提升。未来,随着钙钛矿、叠层电池等新技术逐步产业化,光伏设备行业将迎来新一轮增长周期,为全球能源转型注入强劲动力。