2026年国内光伏行业正式告别高速规模扩张阶段,进入增速换挡、结构优化、技术突围的深度调整周期。在装机增速微调、产能供需重塑、技术快速迭代的多重影响下,行业彻底告别粗放式内卷发展,迈向高质量价值增长新阶段,新能源主体能源地位持续夯实。
国家能源局最新发布数据显示,2026年一季度全国光伏新增并网装机4118.9万千瓦,截至3月底,全国光伏发电累计装机容量达12.4亿千瓦,同比增长31.2%,规模体量稳居全球首位。值得关注的是,今年1-2月国内光伏新增装机同比出现平价上网以来首次负增长,行业正式从“规模狂奔”转向“存量提质、增量择优”的全新发展模式。尽管新增装机增速回落,但光伏发电效能持续提升,一季度全国光伏发电量达2759亿千瓦时,同比增长18.5%,发电利用率稳定在90.6%,能源消纳水平稳步提升。
当前行业核心痛点集中在产能供需失衡。据行业数据统计,2026年全球光伏产业链整体产能大幅过剩,硅料、硅片、电池片、组件各环节产能均远超市场需求,全球年度新增装机需求仅550-600GW,而产业链总产能突破1000GW,供需比例超2:1。产能过剩持续引发市场价格竞争,倒逼行业加速洗牌,缺乏技术优势、成本管控能力薄弱的中小厂商逐步出清,市场份额持续向头部龙头企业集中,行业集中度进一步提升。
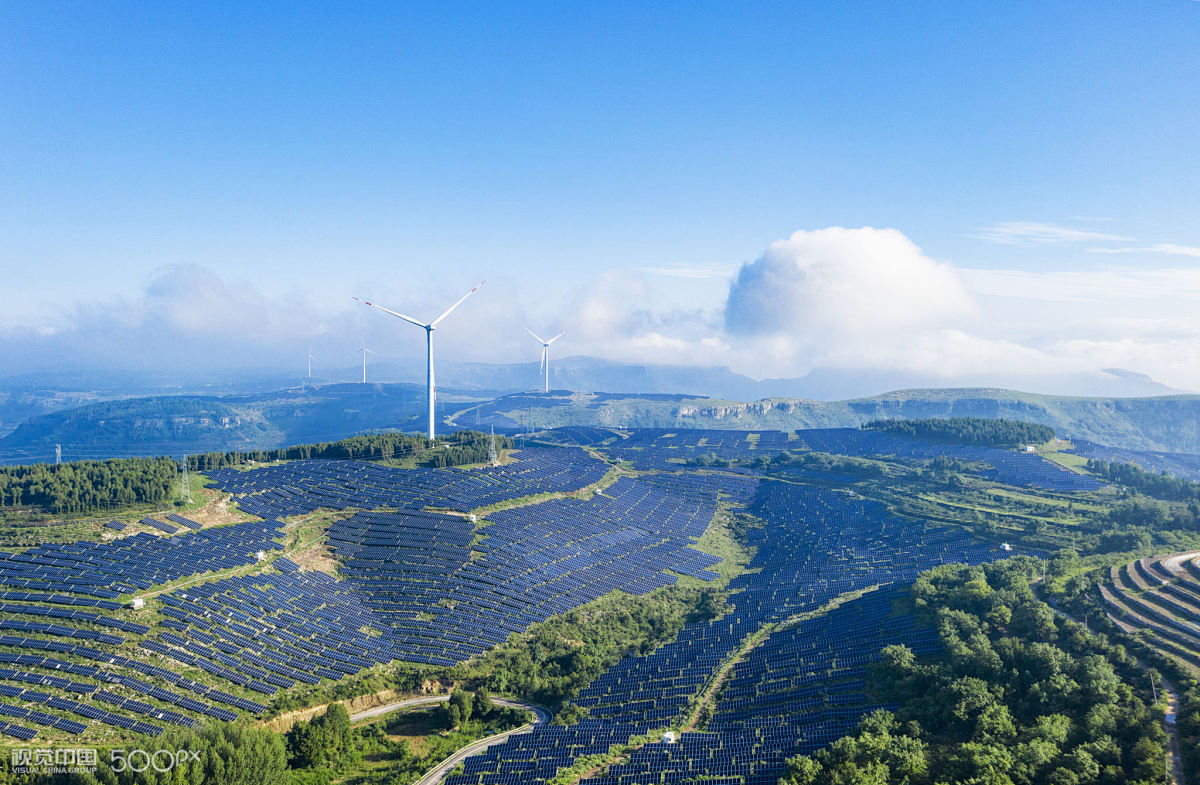
技术迭代成为行业破局核心驱动力,光伏产业正式开启技术升级分水岭。目前N型TOPCon技术全面替代传统P型PERC技术,市场占有率突破70%,量产转换效率稳定突破25%。与此同时,HJT、BC等新型电池技术加速商业化落地,技术成熟度持续提升。备受关注的钙钛矿叠层电池技术实现重大突破,顺利从实验室研发迈入中试量产阶段,为光伏产业打开全新增长空间。国内龙头企业持续刷新晶硅电池与组件效率世界纪录,硬核技术优势持续巩固我国在全球光伏产业链的主导地位。
从市场格局来看,国内光伏分布式与集中式项目协同发展,户用光伏市场逐步回暖,集中式光伏项目稳步推进,海内外市场双向发力。国内企业在欧洲核心市场占有率超60%,全球供应链话语权持续稳固。业内人士表示,2026年的行业调整并非行业衰退,而是行业去泡沫、优结构的必经过程。随着落后产能加速出清、技术创新持续突破、配套政策不断完善,光伏行业将彻底摆脱低价内卷,依托高效化、智能化、高端化转型,持续夯实新能源核心主体地位,为新型电力系统建设与双碳目标落地提供坚实支撑。