全球能源转型浪潮下,光伏产业正经历从规模扩张到价值增长的深刻变革。行业告别野蛮生长的高速期,进入供需重构、技术突围、结构优化的调整阵痛期,在产能过剩、政策转向与技术突破的交织作用下,加速迈向高质量发展新阶段。
产业规模稳步增长,但增速换挡态势显著。历经多年高速扩张,我国光伏累计装机容量稳居全球首位,成为新能源体系的核心力量。然而,阶段性新增装机增速出现回落,2026 年 1-2 月国内新增装机同比下降 17.71%,为平价上网以来首次负增长。增速放缓并非市场萎缩,而是政策调整、电网消纳约束与行业自我调节的结果,行业发展逻辑从 “拼规模” 转向 “提质量”,存量提质与增量择优成为核心导向。
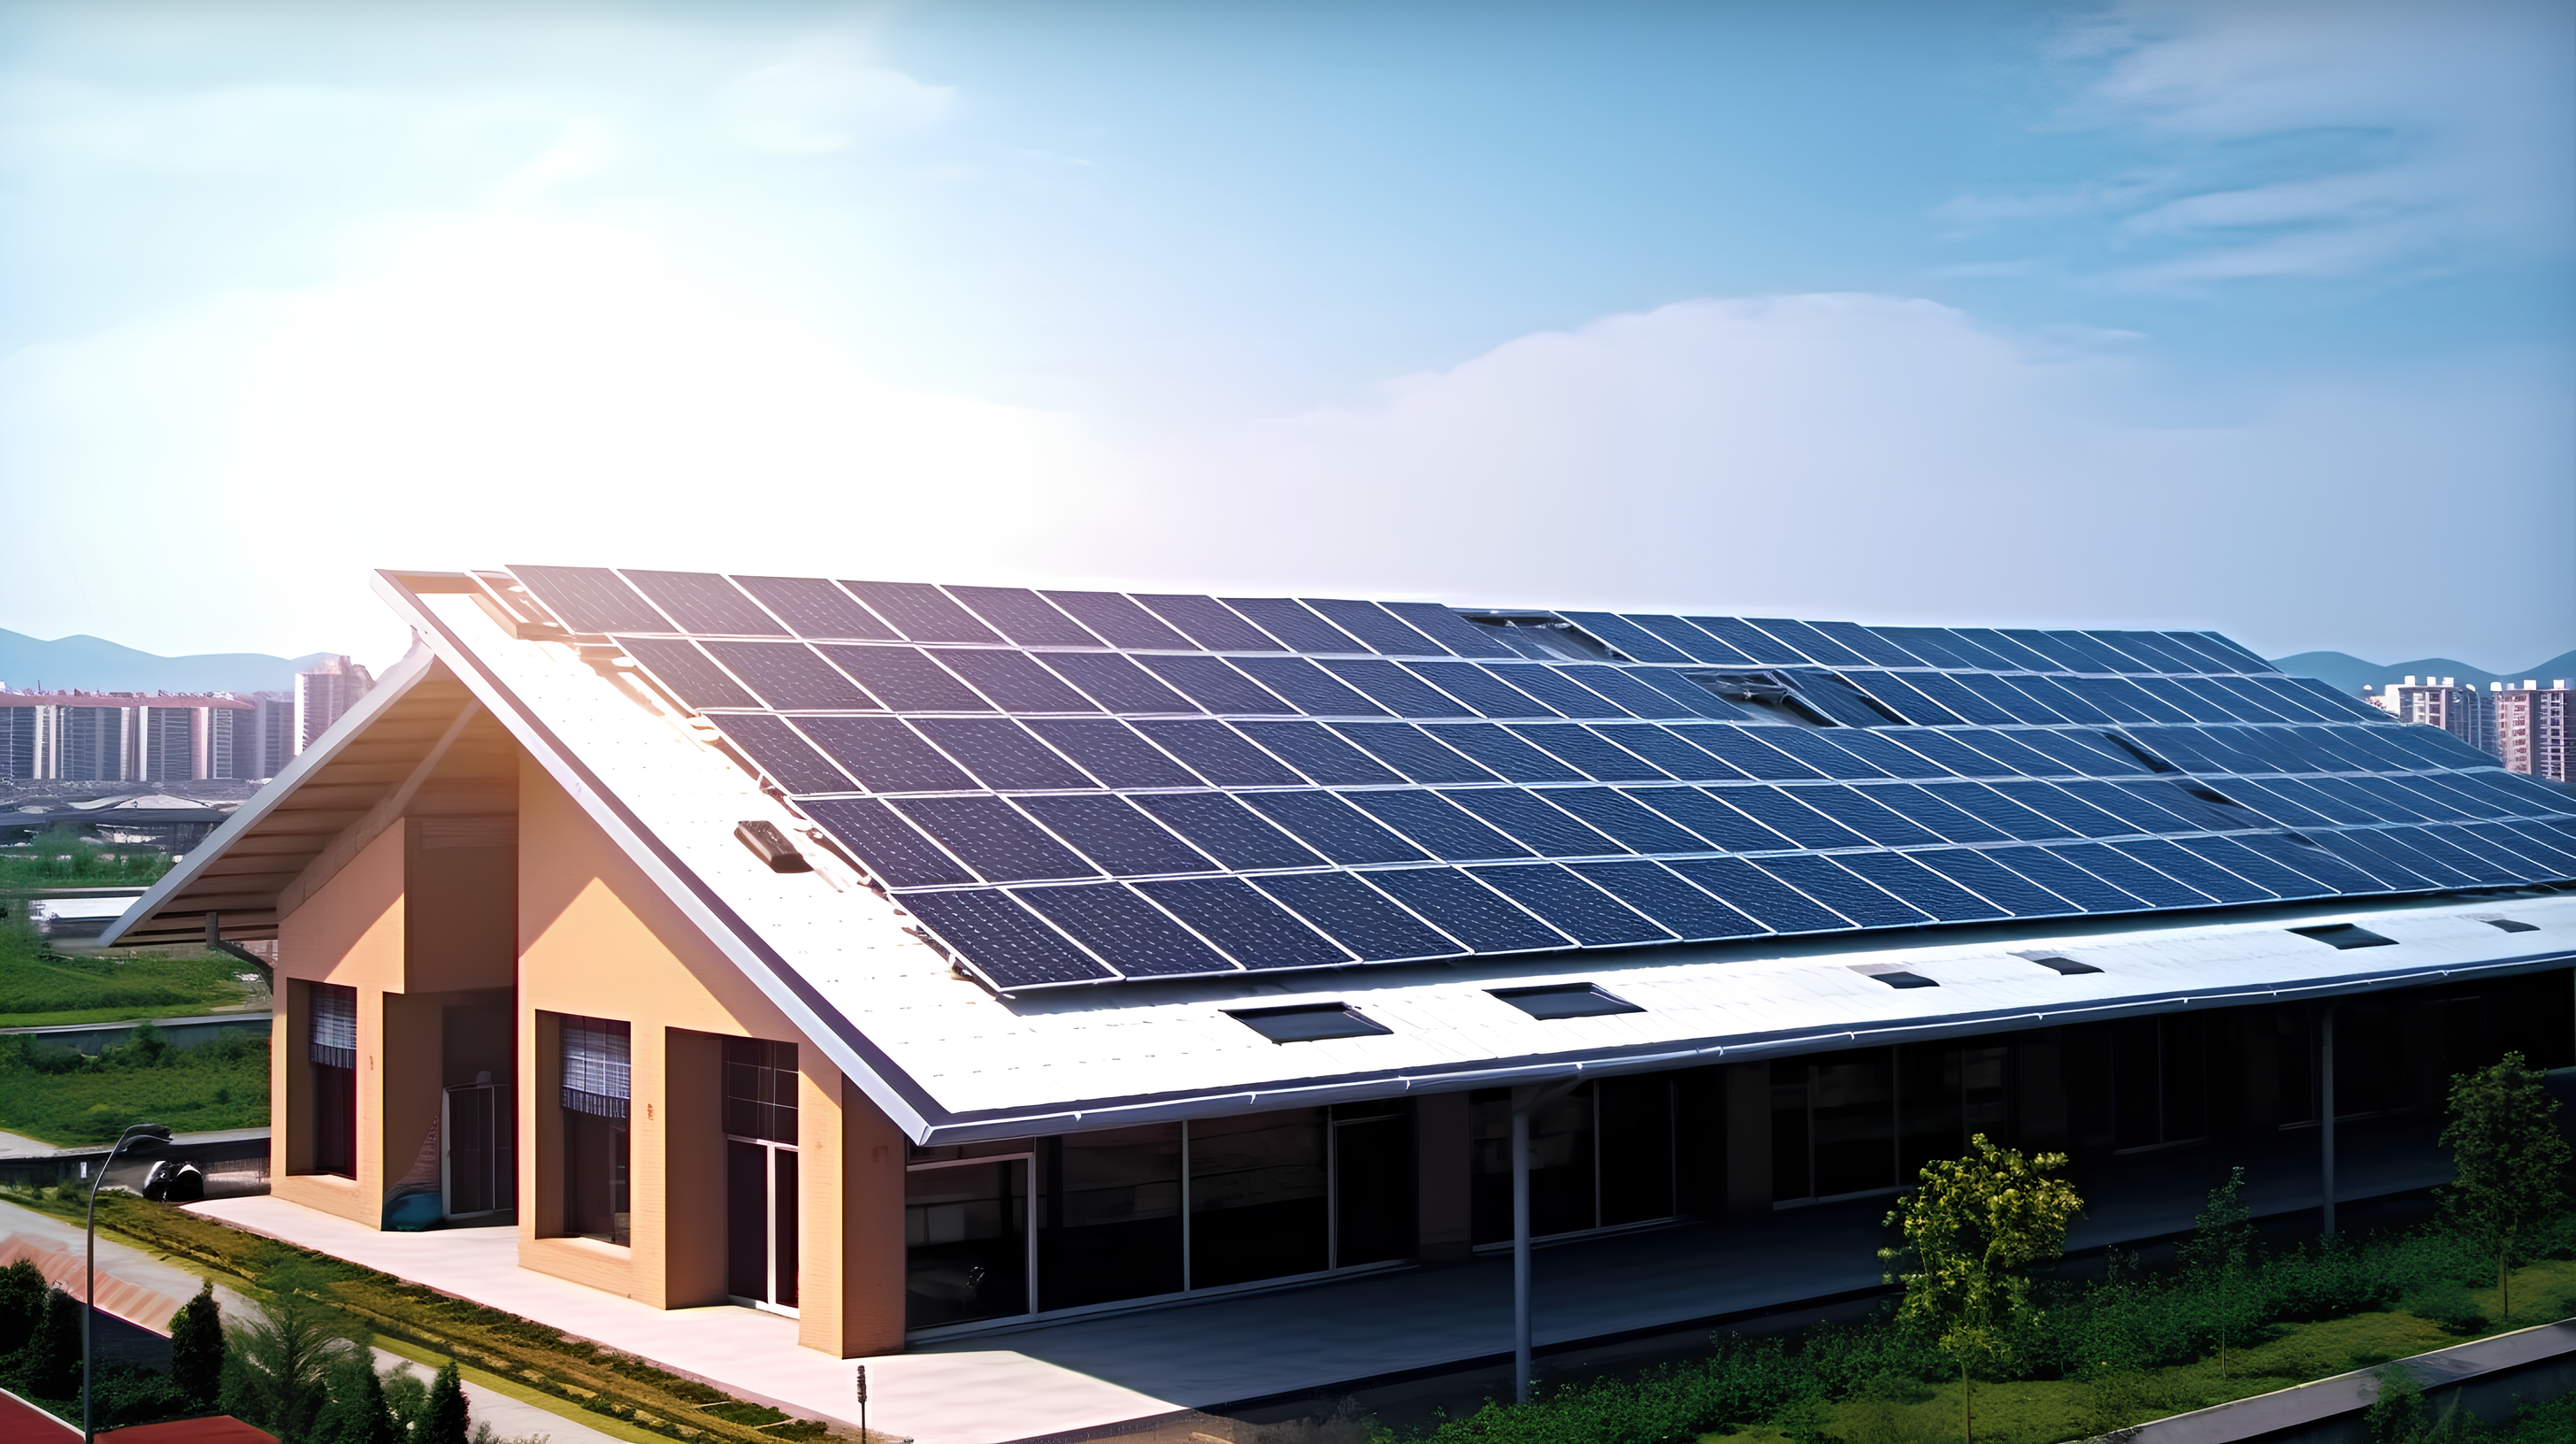
产能供需严重失衡,行业洗牌加速推进。产业链各环节持续扩产,硅料、硅片、电池、组件产能全面过剩,全球年度新增装机需求仅 550-600GW,而产业链总产能突破 1000GW,供需比例超 2:1。产能过剩引发惨烈价格战,硅料价格从高位大幅回落,组件价格持续低位运行,多数企业陷入亏损泥潭。市场优胜劣汰加剧,技术薄弱、成本管控能力差的中小企业逐步出清,资源加速向头部企业集中,行业集中度持续提升。
技术创新引领破局,高效化转型势不可挡。N 型技术全面替代传统 P 型技术,TOPCon 电池成为市场主流,市占率超 70%,量产转换效率稳定突破 25%。BC(背接触)技术逆势崛起,产能快速扩张,月产出超 4GW,在高端分布式场景渗透率持续提升。HJT 技术通过工艺优化降本增效,商业化进程加快;钙钛矿叠层电池取得重大突破,实验室效率再创新高,为行业打开效率天花板。技术迭代推动产品升级,高效组件占比持续提升,成为企业核心竞争力。
政策与市场双向发力,发展格局持续优化。政策端聚焦提质增效,取消分布式光伏反向负载率硬性红线,推行动态管理,激活分布式市场潜力;调整出口退税政策,倒逼行业告别低价竞争,转向技术与价值竞争。市场端应用场景不断拓展,集中式电站与分布式光伏协同发展,户用市场逐步回暖,“光伏 + 储能”“光伏 + 工业” 等融合场景加速落地。海外市场布局深化,企业通过海外建厂规避贸易壁垒,全球供应链话语权持续巩固。
行业调整是产业成熟的必经之路,短期阵痛背后是长期健康发展的根基。随着落后产能出清、技术创新突破、政策体系完善,光伏产业将彻底摆脱低价内卷,以高效化、智能化、绿色化转型,深度融入新型电力系统,在全球能源转型中持续发挥核心作用,为双碳目标实现提供坚实支撑。