2026年以来,国内光伏行业迎来关键政策拐点,双向调控政策密集落地,彻底终结行业多年“规模狂奔”的发展模式,推动产业全面转向高质量价值竞争阶段。一边是出口退税政策调整重塑外贸格局,另一边是绿电直连新政激活内需市场,行业供需结构、盈利逻辑与发展节奏迎来全面重构。
自2026年4月1日起,我国正式取消光伏硅片、电池、组件全链条产品增值税出口退税,这项重磅政策彻底改变行业长期依赖的出口红利模式。政策落地前,行业掀起阶段性“抢出口”热潮,企业加速海外订单交付,短期拉动一季度出口数据冲高。而政策落地后,低价出口内卷模式终结,行业主动摒弃低价走量策略,倒逼企业聚焦产品品质、高效技术与海外本土化布局,行业无序竞争乱象得到有效遏制。
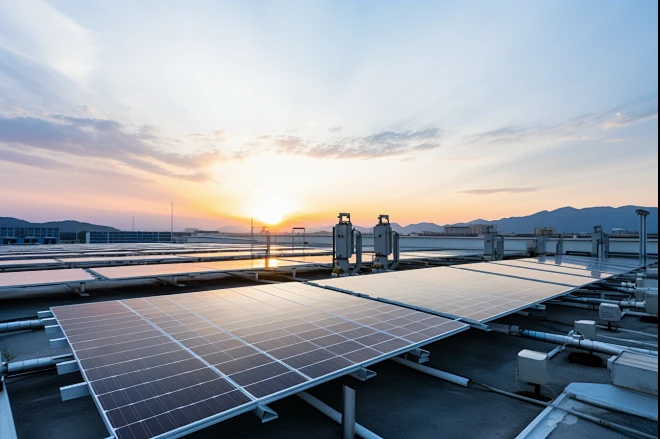
内需端政策同步发力,为行业注入全新增长动能。5月20日,国家发改委、国家能源局联合发布通知,有序推动多用户绿电直连发展,打破传统绿电交易壁垒,允许工业、商业等多类型用户直接对接光伏绿电资源。政策落地后,分布式光伏、工商业光伏项目价值大幅提升,精准适配高耗能企业绿色转型、园区综合能源配套需求。数据显示,2026年一季度全国新增光伏装机41.19GW,其中户用光伏装机同比大幅增长89%,分布式光伏成为行业增长核心支柱。
政策调控下,行业供需失衡格局逐步改善。此前光伏全产业链产能严重过剩,2026年一季度硅料产能超350万吨,全球需求仅120万吨,硅片、电池片、组件产能均突破1000GW,供需比超2:1。随着政策引导落后产能加速出清、新增产能有序管控,行业产能利用率稳步回升,产业链价格结束持续下跌态势,进入触底震荡、温和修复区间。业内机构预测,2026年国内光伏新增装机将维持180-240GW合理区间,行业正式从“总量扩张”转向“结构优化、价值提升”的全新发展周期。