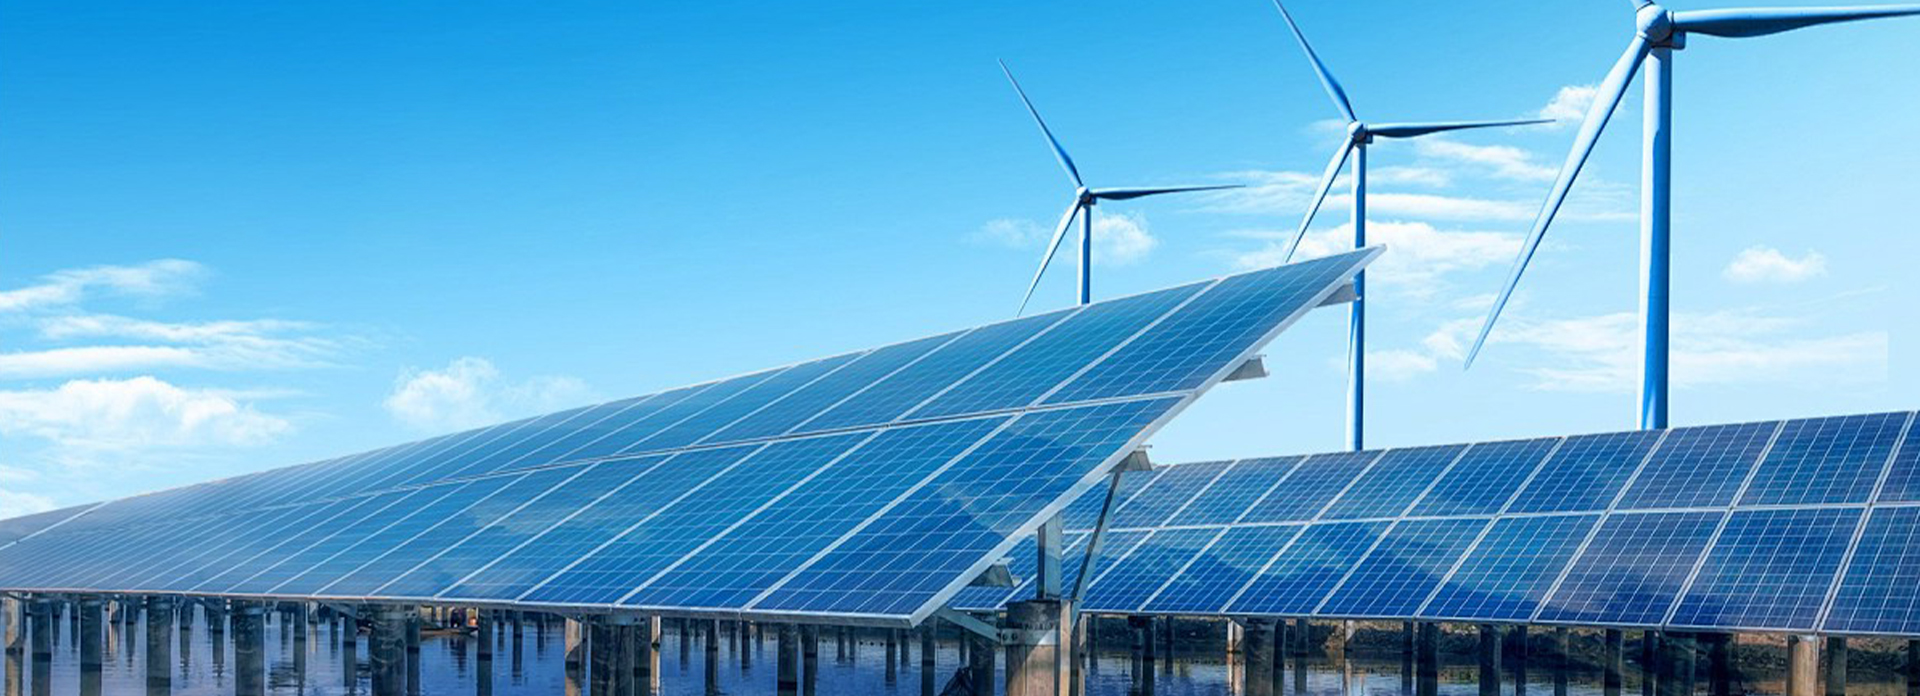
2026年全球光伏市场迎来结构性调整,彻底告别此前全域高速增长态势,呈现“总量微调、结构分化”的鲜明特征。全球光伏新增装机小幅回落,国内装机增速阶段性放缓,但细分赛道、新兴市场、优质项目逆势增长,行业格局持续优化,高质量发展特征愈发凸显。
从整体装机数据来看,行业迎来阶段性转折。机构预测,2026年全球新增光伏装机预计550-600GW,同比小幅下行;国内新增光伏装机回落至180-240GW,较2025年历史高位有所回调,为近十年首次出现装机总量收缩。装机增速下滑的核心原因在于前期行业产能无序扩张、部分区域消纳压力凸显、补贴红利完全褪去,行业进入阶段性调整周期。但长期来看,全球碳中和目标不变、各国能源转型需求持续提升,光伏作为主力清洁能源的地位并未动摇,整体市场规模仍维持高位运行。
市场分化特征愈发显著,细分赛道成为增长主力。集中式光伏装机增速放缓,而分布式光伏、工商业绿电配套、户用光伏赛道逆势爆发。2026年一季度,国内户用光伏装机同比大增89%,江苏、浙江、河南、广东等中东部经济发达省份分布式光伏装机量持续领跑,依托绿电直连政策红利,工商业光伏项目签约、开工数量大幅提升。同时,国内光伏项目开工热度回升,5月上旬短短15天内,全国7个大型光伏项目密集开工,总规模达1.6GW,总投资超40亿元,优质刚需项目持续托底行业基本盘。
产能端出清进程持续加快,行业供需逐步回归平衡。面对全产业链产能过剩现状,2026年行业加速淘汰高耗能、低效率老旧产能,中小落后企业出清速度加快,行业集中度持续提升。头部龙头企业凭借技术、成本、渠道优势,持续整合市场资源,产能利用率稳步回升至85%,远高于行业平均水平。海外市场方面,受各国本土供应链扶持政策、贸易壁垒影响,全球光伏供应链重构加速,美国IRA政策持续扶持本土光伏制造,国内企业加速推进海外本土化建厂、多元化市场布局,规避贸易风险,开拓东南亚、拉美、中东等新兴增量市场。
业内机构分析,2026年是光伏行业的“洗牌重塑之年”,短期总量调整不改长期增长逻辑,随着落后产能持续出清、技术不断升级、政策体系逐步完善,行业将彻底摆脱低价内卷,实现从“产能大国”向“产业强国”的转型,后续细分优质赛道、高效技术产能、全球化布局企业将具备长期成长优势。